Tekliften poliçeye dönüşüm nasıl ölçülür? Aşamalar ve haftalık rapor
Teklif verilen yenilemelerin neden poliçeye dönüşmediğini görmek için aşamaları ayırın, oranı kendi verinizle hesaplayın ve haftalık rapor kurun.
Yenileme ekibi
Teklif hazırlandığı halde poliçeye dönüşmeyen yenilemeler, çoğu acentede ay sonunda bir his olarak kalır. "Bu ay çok kaçtı" denir, ama nerede kaçtığı bilinmez. Bu yazıda tekliften poliçeye dönüşüm oranını kendi kayıtlarınızla nasıl ölçeceğinizi anlatıyoruz. Dosyaları hangi aşamalara ayıracağınızı, oranı hangi pay ve paydayla hesaplayacağınızı ve her hafta aynı biçimde okunacak bir raporu nasıl kuracağınızı göreceksiniz.
"Teklif verdik" neden yetmez
Çoğu acente verdiği teklif sayısını bilir. Kesilen poliçe sayısını da bilir. Ancak ikisi arasındaki yol genellikle görünmez.
Örneğin müşteri teklifi hiç görmemiş olabilir. Gördüyse henüz karar vermemiş olabilir. Karar vermiş ama kimse geri aramamış da olabilir. Bu üç durum raporda aynı görünür: poliçe yok.
Ayrıca bu ayrım işin sahibini belirler. Fiyat nedeniyle giden müşteri için yapılacak şey ile kimsenin aramadığı müşteri için yapılacak şey aynı değildir. Birincisinde teklif ve teminat seçenekleri konuşulur. İkincisinde ise iş dağılımı ve teklif takibi düzeni konuşulur. Bu nedenle ölçümün amacı yalnızca bir oran üretmek değildir; hangi sorunun hangi masaya ait olduğunu göstermektir.
Genel yenileme kaybını görmek için önce yenileme kaçağının nasıl ölçüldüğüne bakmak işe yarar. Bu yazı bir adım içeri giriyor ve teklif verilmiş dosyalarda ne olduğuna odaklanıyor.
Tekliften poliçeye dönüşüm için aşamaları ayırın
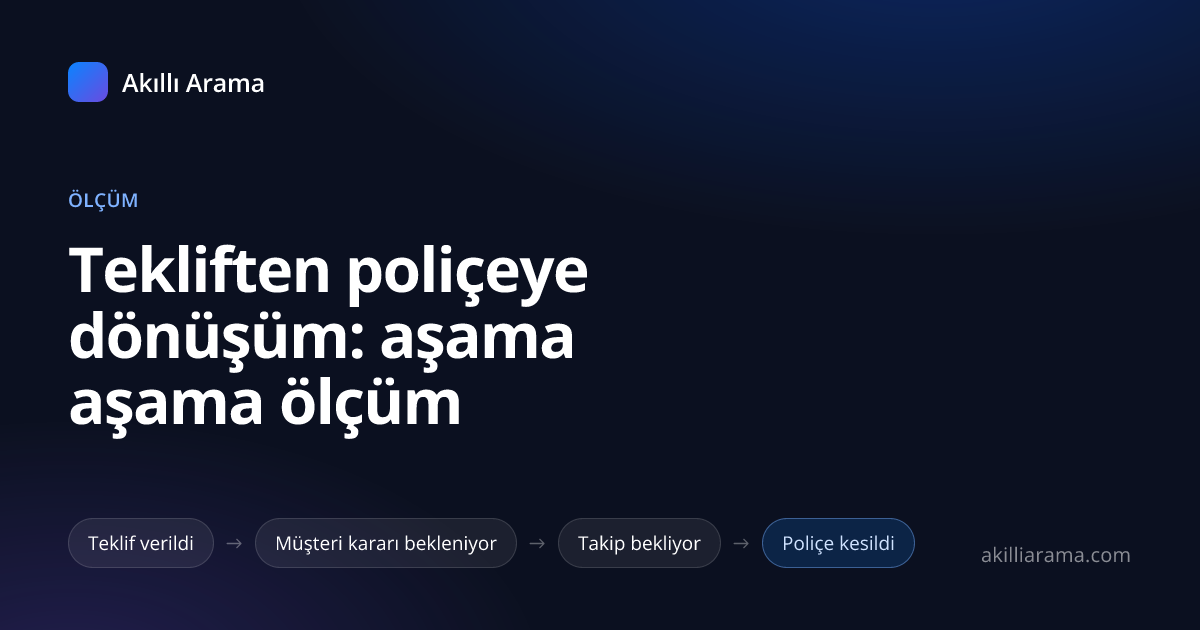
Aşama listesi kısa olmalı. Aşama sayısı artınca çalışanlar dosyayı doğru kutuya koymakta zorlanır ve rapor bozulur. Aşağıdaki beş aşama çoğu acente için yeterlidir.
Temel kural şu: bir dosya aynı anda yalnızca bir aşamada durur. Ayrıca her aşama değişikliğinde tarih ve sorumlu kişi kaydedilir. Bu iki bilgi olmadan sonradan hiçbir soruyu cevaplayamazsınız.
Teklif verildi
Bu aşamanın başlangıcını net tanımlayın. Önerimiz, teklifin müşteriye yazılı olarak iletildiği an. Sistemde hazırlanıp gönderilmemiş bir teklif bu aşamaya girmez.
Teklifin hangi kanaldan gittiğini de not edin: WhatsApp, e-posta ya da yüz yüze. Böylece hangi kanalın daha çok dönüş getirdiğine sonradan bakabilirsiniz. Öte yandan teklif öncesinde müşteriye yapılması gereken bilgilendirmenin kapsamı için yürürlükteki mevzuatı ve çalıştığınız sigorta şirketinin talimatlarını kontrol edin.
Müşteri kararı bekleniyor
Top müşterideyse dosya buradadır. Müşteri teklifi aldı ve "bir düşüneyim" ya da "başka yere de soruyorum" dedi.
Bu aşamada bir sonraki temas tarihi mutlaka yazılmalı. Tarihi olmayan bir "karar bekleniyor" dosyası aslında unutulmuş bir dosyadır.
Takip bekliyor
Top acentedeyse dosya buradadır. Müşteri ek bilgi istedi, teminat değişikliği sordu ya da aranması gereken gün geçti.
Bu ayrım ölçümün en değerli parçasıdır. Çünkü bu aşamada uzun süre kalan dosyalar, kaybın acentenin kendi elinde olan kısmını gösterir. Bu nedenle "müşteri kararı" ile "takip bekliyor" kutularını birleştirmeyin.
Kayıp
Dosya kapandı ama poliçe kesilmedi. Burada tek bir "kayıp" kutusu yetmez; kayıp nedeni de kodlanmalı. Örneğin fiyat, teminat, müşteri başka yerden yaptırdı, araç satıldı, ulaşılamadı, takip yapılmadı.
Kodlama düzeni için kayıp nedeni raporu yazısındaki basit kod listesi iyi bir başlangıçtır. Kod sayısını az tutun; çalışan her dosyada uzun bir listeyi okumak istemez.
Poliçe kesildi
Bu, dosyanın başarılı kapanışıdır. Ancak burada da bir kural gerekir. Başlangıçtan iptal edilen poliçeleri kesildi sayısından düşün. Aksi halde kâğıt üzerinde kesilmiş ama hiç yürürlüğe girmemiş poliçeler oranı şişirir.
Oranı kendi verinizle hesaplayın
Sektör ortalamasıyla kıyas yapmaya çalışmayın. Bu konuda kamuya açık, güvenilir bir ortalama bulmak zordur. Asıl anlamlı kıyas, kendi acentenizin geçen dönemiyle yapılır.
Pay ve payda
Yenileme işinde iki oran birlikte okunmalı:
- Teklif kapsama oranı: Dönemde vadesi gelen poliçelerden ne kadarına teklif verildiğini gösterir. Teklif verilen dosya sayısını vadesi gelen poliçe sayısına bölün.
- Teklif dönüşüm oranı: Teklif verilen dosyalardan ne kadarının poliçeye döndüğünü gösterir. Poliçesi kesilen dosya sayısını teklif verilen dosya sayısına bölün.
İkinci oran, tekliften poliçeye dönüşüm ölçüsünün kendisidir. İki oranı çarptığınızda ise yenileme dönüşüm oranına ulaşırsınız: vadesi gelenlerin ne kadarının yenilendiği.
Bu ayrım önemlidir. Örneğin genel oran düştüğünde sorun teklif verememek mi, yoksa verilen teklifi kapatamamak mı? Bunu ancak iki oranı ayrı görünce anlarsınız. Birincisi iş yüküne ve zamanlamaya, ikincisi teklifin kendisine ve takibe işaret eder.
Paydayı vade ayına bağlayın
Dosyaları teklifin verildiği haftaya göre değil, poliçenin vade ayına göre gruplayın. Böylece her dosya tek bir döneme ait olur ve aynı dosya iki kez sayılmaz.
Ayrıca dönem kapanmadan oranı kesin saymayın. Vadesi henüz gelmemiş bir dosya hâlâ açık olabilir. Onu kayıp saymak oranı haksız yere düşürür.
Tarih kuralını baştan seçin
Poliçeyi tanzim tarihine mi, başlangıç tarihine mi göre sayacağınızı bir kez belirleyin. Yenileme ölçümünde başlangıç tarihi genellikle vade ayıyla daha iyi eşleşir. Ancak hangi kuralı seçerseniz seçin, her hafta aynı kuralla saymak doğru kuralı bulmaktan daha önemlidir.
Teklif tarihi ile poliçe tarihini de ayrı alanlarda tutun. Teklif ile poliçe arasında geçen sürede fiyat değişebilir. İki tarih ayrı durursa, fiyat nedeniyle kaybedilen dosyalarda teklifin ne zaman verildiğini sonradan görebilirsiniz.
Haftalık rapor nasıl kurulur
Haftalık yenileme raporu bir sayfayı geçmemeli. Amaç, kısa bir toplantıda okunup karar verilebilecek bir tablo. Bu nedenle her satırın bir soruya cevap vermesi gerekir.
Rapordaki satırlar
- Bu hafta ve önümüzdeki haftalarda vadesi gelen poliçe sayısı.
- Bunlardan teklif verilenler ve henüz teklif verilmeyenler.
- Açık dosyalar, aşamaya göre: müşteri kararı bekleniyor ve takip bekliyor.
- Takip tarihi geçmiş dosyalar, sorumlu kişiye göre.
- Geçen hafta kapanan dosyalar: poliçe kesildi ve kayıp, kayıp nedeni kırılımıyla.
- Kapanmış vade ayları için teklif kapsama oranı ve tekliften poliçeye dönüşüm oranı.
Raporu her hafta aynı gün çıkarın. Ayrıca geçen yılın aynı vade ayıyla yan yana koyun. Tek başına bir oran az şey söyler; eğilim ise çok şey söyler.
Toplantıda sorulacak üç soru
- Takip tarihi geçmiş dosya var mı ve kimde?
- Vadesi yaklaşan ama hâlâ teklif verilmemiş dosya var mı?
- Geçen haftanın kayıplarında hangi neden öne çıktı?
İlk iki soru o haftanın işini belirler. Üçüncü soru ise uzun vadeli düzeltmeleri gösterir. Vadesi çok yaklaşmış dosyalar için ayrı bir düzen gerekiyorsa son günlerde geciken yenileme takibi yazısına bakabilirsiniz.
Takipten kaybı fiyattan ayırmak
Ölçümün asıl faydası burada ortaya çıkar. Kayıp nedenlerini iki gruba ayırın.
- Acentenin elindeki kayıplar: ulaşılamadı, takip yapılmadı, teklif geç verildi, müşteri dönüş bekledi ama aranmadı.
- Acentenin dışındaki kayıplar: fiyat, teminat, araç satıldı, müşteri başka yerden yaptırdı.
Dikkat edilmesi gereken bir nokta var. "Fiyat" yazması en kolay nedendir. Ancak teklif müşteriye geç ulaştıysa, fiyat aslında bahanedir; kayıp takipten doğmuştur. Bu nedenle kayıp nedenini kodlarken dosyanın kayba geçmeden önceki aşamasına da bakın. Dosya "takip bekliyor" aşamasından kayba düştüyse, nedeni bir kez daha sorgulayın.
"Ulaşılamadı" kodu için de kayıt tutun. Hangi kanallardan, kaç farklı günde denendiğini ve müşterinin ilgili kanal için izin durumunu dosyaya yazın. İzin kayıtlarının nasıl tutulacağı için İYS arama izni yazısı yol gösterebilir; kendi durumunuz için güncel mevzuatı ya da bir uzmanı kontrol edin.
Tablo ile başlamak mümkün
Bu ölçüm için önce yazılım almanız gerekmez. Basit bir tabloda şu sütunlar yeterlidir: müşteri, poliçe, vade tarihi, teklif tarihi, teklif kanalı, aşama, sonraki temas tarihi, sorumlu, kayıp nedeni ve poliçe başlangıç tarihi.
Ancak tablo büyüdükçe disiplin zorlaşır. Aşamayı güncellemeyi unutan tek bir çalışan bile raporu bozabilir. Bu yüzden ilk haftalarda doğruluğa, hızdan daha çok önem verin.
Kendi portföyünüzde geçen yıl yenilenip bu yıl yenilenmeyen poliçeleri birlikte çıkarmak isterseniz, akilliarama.com'un ücretsiz yenileme kaçağı kontrolü 30 dakikalık bir görüşmedir ve taahhüt gerektirmez.
Özetle, tekliften poliçeye dönüşüm tek bir sayı değil, bir aşama düzenidir. Aşamaları ayırdığınızda oran kendiliğinden anlam kazanır. Kaybı nedenine göre okuduğunuzda ise neyi değiştireceğinizi bilirsiniz.
Kaçan yenilemeleri birlikte çıkaralım
Geçen yıl yenilenip bu yıl yenilenmeyen poliçeleri kendi portföyünüzde birlikte listeleyelim; taahhüt yok.
Sık sorulan sorular
Teklif verildi aşaması ne zaman başlar?
Önerilen tanım, teklifin müşteriye yazılı olarak iletildiği andır. Sistemde hazırlanıp gönderilmemiş bir teklif bu aşamaya girmez.
Müşteri kararı bekleniyor ile takip bekliyor arasındaki fark nedir?
Top müşterideyse dosya müşteri kararı bekleniyor aşamasındadır. Top acentedeyse, yani müşteri dönüş, ek bilgi ya da arama bekliyorsa dosya takip bekliyor aşamasındadır.
Teklif dönüşüm oranı nasıl hesaplanır?
Poliçesi kesilen dosya sayısı, teklif verilen dosya sayısına bölünür. Dosyalar vade ayına göre gruplanır ve oran dönem kapandıktan sonra kesin sayılır.
Başlangıçtan iptal edilen poliçeler ne yapılmalı?
Bu poliçeler kesildi sayısından düşülmelidir. Aksi halde hiç yürürlüğe girmemiş poliçeler oranı şişirir.
Fiyat nedeniyle kaybı takip kaybından nasıl ayırırım?
Kayıp nedenini kodlarken dosyanın kayba geçmeden önceki aşamasına bakın. Dosya takip bekliyor aşamasından kayba düştüyse veya teklif geç gittiyse, kayıp takipten doğmuş olabilir.
Diğer yazılar
Yenileme kayıp nedeni nasıl kodlanır? Basit rapor düzeni
Yenilenmeyen poliçeleri nedenlerine göre sınıflandırın. Takip kaynaklı kayıpları müşteri kararlarından ayıran sade bir rapor düzeni kurun.
Hasar bildirimi sonrası basamak nasıl kontrol edilir?
Hasar bildirimi alınan trafik dosyasında basamak etkisini anlamak için ödeme, poliçe ve kayıtları birlikte kontrol edin. Müşteriye kesin sonuç vermeden ilerleyin.
Teklif Platformu ve gün sonu: SEDDK poliçe kaçınma 2025
Teklif Platformu’nda teklif–poliçe zincirinin gün sonu kuralı yenileme akışını değiştiriyor. Kaçınma sayılan halleri ve ekip zamanlamasını adım adım sadeleştiriyoruz.