Acentede WhatsApp ile müşteri takibi: 24 saat kuralı, şablonlar ve KVKK
WhatsApp'ı dağınık bir mesajlaşma uygulamasından takip kanalına çeviren üç şart: 24 saatlik pencereyi bilerek kullanmak, cevap alan şablonlar yazmak ve rıza ile ret kaydını gerçekten tutmak.
Akıllı Arama
Yenileme ekibi
Sigorta acentelerinde WhatsApp çoktan asıl iletişim kanalı oldu; çoğu zaman telefondan önce geliyor. Ama bir kanalın yaygın olması, düzenli kullanıldığı anlamına gelmiyor. Tipik acentede yazışmalar kişisel telefonlarda dağınık duruyor, kimin neyi yazdığı bilinmiyor, bir çalışan ayrıldığında müşteri geçmişi de onunla birlikte gidiyor.
Bu yazı, WhatsApp'ı bir takip kanalı olarak kurmanın üç şartını anlatıyor: 24 saat kuralı, şablon disiplini ve KVKK.
24 saat kuralı: en çok yanlış bilinen konu
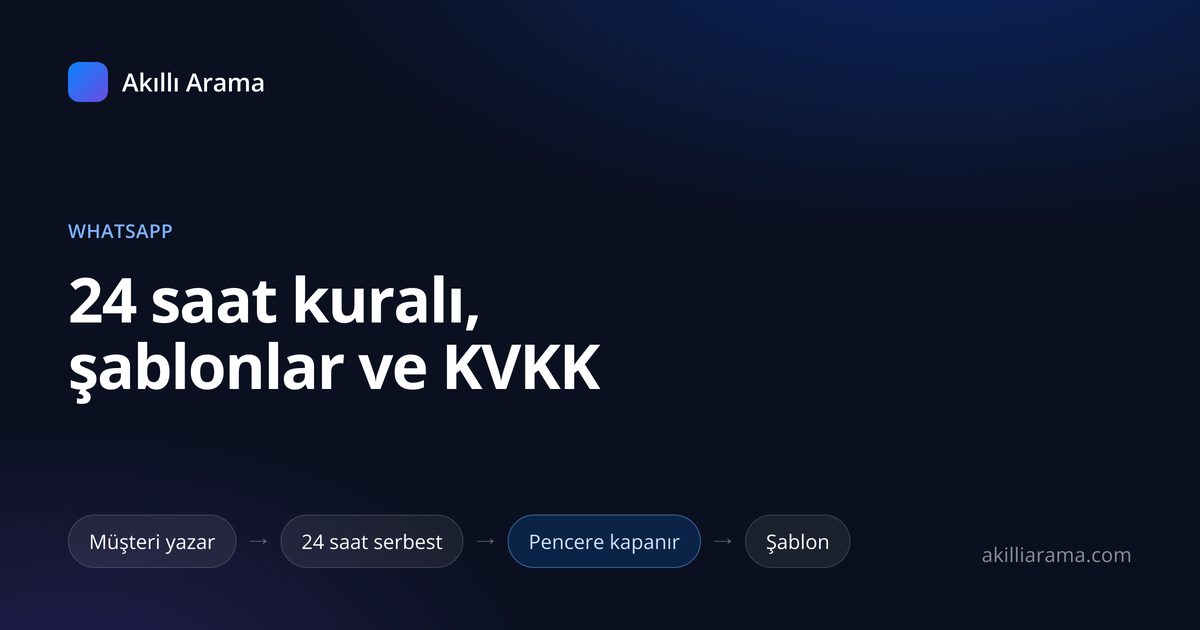
WhatsApp Business API'de müşteriyle serbest metin yazışması, ancak müşteri size en son yazdıktan sonraki 24 saat içinde mümkündür. Bu süre — "müşteri hizmetleri penceresi" — müşterinin her yeni mesajıyla yeniden başlar.
Pencere kapalıysa serbest mesaj gönderemezsiniz. Gönderebileceğiniz tek şey, önceden onaylanmış bir şablondur. Pratikte bunun anlamı şudur:
- Hiç yazışmadığınız bir müşteriye yenileme hatırlatması yapacaksanız, ilk mesaj mutlaka şablon olmak zorundadır.
- Müşteri şablona cevap verdiği anda 24 saatlik pencere açılır ve normal konuşmaya geçebilirsiniz.
- Konuşma bittikten bir gün sonra aklınıza gelen "bir de şunu söyleyeyim" mesajı gönderilmez.
Bu teknik bir ayrıntı değil, takip kurgusunun tamamını belirleyen bir kısıt. Yenileme hatırlatmalarını "aklına gelince yaz" düzeninde kurarsanız, mesajlarınızın çoğu hiç gitmez.
Pencereyi lehinize kullanmak
Doğru kurgu şudur: şablonu erken gönderin (bitişe 30 gün kala), cevabı alın, pencereyi açın ve asıl konuşmayı — teklif, teminat, fiyat — pencere açıkken yapın. Şablonu son güne saklarsanız, hem pencereniz olmaz hem de konuşacak vaktiniz kalmaz.
Şablonlar: onay alan mesaj, satan mesaj değildir
Şablonlar Meta tarafından onaylanır ve reddedilme sebeplerinin başında pazarlama diliyle yazılmış "bilgilendirme" şablonları gelir. İşleyen şablonun üç özelliği var:
- Tek bir amacı olur. Hatırlatma hatırlatır; kampanya duyurmaz.
- Değişkenler somuttur. İsim, poliçe türü, bitiş tarihi. Uydurma aciliyet ("son şans!") yerine gerçek bilgi.
- Cevap vermeyi kolaylaştırır. Kısa ve net bir soruyla biter.
Yenileme hatırlatması için işe yarayan bir iskelet:
Merhaba {{1}}, {{2}} poliçenizin bitiş tarihi {{3}}. Yenileme için seçeneklerinizi hazırlayabilmemiz adına bilgilerinizde bir değişiklik olup olmadığını öğrenebilir miyiz?
Bu mesaj bir şey satmıyor, bir soru soruyor. Cevap alma oranı yüksektir — ve zaten amaç cevap almak, çünkü cevap pencereyi açar.
Şablonu ne zaman göndermemeli
Müşteri zaten yazışma hâlindeyse şablon göndermeyin; pencere açıkken normal mesaj yeterlidir ve şablon robotik durur. Aynı müşteriye aynı hafta ikinci bir şablon göndermek de kaliteyi düşürür — Meta, kullanıcı şikâyetlerine göre gönderim limitinizi kısabilir.
KVKK: ticari elektronik ileti ile hizmet mesajı aynı şey değil
Burada iki ayrı rejim var ve karıştırılması pahalıya patlıyor.
Mevcut poliçenizin yenilenmesine ilişkin bilgilendirme, kurulmuş bir sözleşme ilişkisinin ifasına yöneliktir. Buna karşılık yeni ürün teklifi, kampanya duyurusu veya çapraz satış, ticari elektronik iletidir ve önceden onay ister.
Pratik sonuçları:
- Yenileme hatırlatmasıyla kampanya mesajını aynı mesajda birleştirmeyin. Birleştirdiğiniz anda mesajın tamamı ticari ileti hâline gelir.
- Onayın kaydı olsun: kimden, ne zaman, hangi kanaldan alındığı kaydedilmeli. "Müşteri sözlü onay verdi" bir kayıt değildir.
- Ret talebi her zaman işler olmalı ve kaydedilmeli. Müşteri "beni bir daha aramayın" dediyse, bu bilginin bir sonraki dönemin listesine yansıması gerekir.
- Yazışmalar kişisel telefonlarda değil, acentenin erişebildiği bir sistemde dursun. Veri sorumlusu acentedir; sorumlu olduğunuz veriye erişemiyor olmanız savunulabilir bir durum değil.
Kişisel numaradan kurumsal hatta geçiş
Çoğu acentenin başlangıç noktası, çalışanların kendi telefonları. Geçişte gözden kaçan iki nokta var:
- Geçmiş yazışmalar taşınmaz. Bunu baştan kabul edin ve geçiş tarihinden itibaren düzeni kurun; eski yazışmaları taşımaya çalışmak projeyi başlatmadan bitirir.
- Numara değişikliğini müşteriye duyurmak gerekir. Yeni numaradan gelen ilk mesaj, tanımadığı bir numaradan gelen mesajdır. İlk şablonun kim olduğunuzu açıkça söylemesi, cevap oranını doğrudan etkiler.
Ölçün: WhatsApp'ın işe yarayıp yaramadığı
Kanalı kurmak yetmez; katkısını görmek gerekir. İzlemeye değer üç sayı:
- Şablon cevap oranı. Düşükse mesaj metni sorunludur, kanal değil.
- Pencere içi dönüş süresi. Müşteri yazdıktan sonra ilk cevabın kaç dakikada verildiği. Bu sayı, WhatsApp'ın en büyük avantajının — hızın — kullanılıp kullanılmadığını gösterir.
- Kanal bazında yenileme oranı. WhatsApp ile temas edilen poliçeler, yalnızca aranan poliçelere göre daha mı çok yenileniyor?
Üçünü de ölçemiyorsanız WhatsApp bir takip kanalı değil, sadece bir mesajlaşma uygulamasıdır.
Özet
WhatsApp'ı yenileme takibinde işe yarar kılan üç şey: pencereyi bilerek kullanmak, şablonu soru sormak için yazmak ve rıza ile ret kaydını gerçekten tutmak. Kanalın kendisi zaten müşterinin cebinde — eksik olan genellikle düzendir.
Takip düzeninin tamamı için yenileme takibinin nasıl kurulacağı yazısına, kaybınızın büyüklüğünü ölçmek için de yenileme kaçağı ölçümüne bakabilirsiniz.
Diğer yazılar
Sigorta yenileme takibi nasıl yapılır? Acente için adım adım düzen
Yenileme takibini tek bir kişinin hafızasından çıkarıp sisteme bağlamanın yolu: T–30 takvimi, her temasın kaydı, sahiplik ve ölçüm. Yazılım şart değil, disiplinin nereye uygulanacağını bilmek şart.
ÖlçümYenileme kaçağı nasıl ölçülür? Yarım saatte çıkarabileceğiniz dört sayı
Yenileme oranı, riskteki prim, ulaşılamama oranı ve zamanında temas oranı — poliçe listenizle hesaplayabileceğiniz dört sayı ve bunları birlikte nasıl okuyacağınız.